

Dictamen 3653-2019 (Resolución Exenta IBS)
Visto:
La Ley Nº16.395 que fija el texto refundido de la ley de organización y atribuciones
de la Superintendencia de Seguridad Social; D.F.L. N°44, de 1978, del Ministerio del
Trabajo y Previsión Social, que establece normas comunes para subsidios por incapacidad
laboral de los trabajadores dependientes del sector privado; D.F.L. N°1, de 2005,
del Ministerio de Salud, que fija el texto refundido, coordinado y sistematizado del
D.L. N°2.763, de 1979 y de las leyes N°18.933 y N°18.469 y la Resolución N°1600, de
2008, de la Contraloría General de la República que fija normas sobre exención del
trámite de toma de razón.
Considerando:
Que, con fecha 28 de noviembre de 2018 ha recurrido a esta Superintendencia el interesado,
reclamando en contra de la Subcomisión, porque no está conforme con el cálculo del
subsidio por incapacidad laboral por las licencias médicas desde el año 2015.
Que, esta Superintendencia producto de revisar el cálculo del beneficio y las cotizaciones
previsionales con bases de cálculo de la Subcomisión, certificado de cotizaciones
previsionales y Maestro de Licencias Médicas del sistema FONASA, documentos que forman
parte del expediente de reclamo del interesado, manifiesta:
a) Que, la Subcomisión, para el cálculo del subsidio por incapacidad laboral por la
licencia médica N°58 (10/09/2015 al 19/09/2015), consideró los meses de mayo, junio
y julio de 2015, con remuneraciones imponibles, de $1.689.063, $1.689.063 y $1.695.396
respectivamente, que descontadas las cotizaciones para pensión, salud e impuesto da
un total neto de $4.042.990, que dividido por 90 días, resultó un subsidio diario
correcto, de $44.922,10.
Que, respecto a las cotizaciones para pensión y salud por el período de incapacidad
laboral, la Subcomisión, las efectuó correctamente sobre una base de cotización diaria,
de $56.513.
b) Que, la Subcomisión en comento para la determinación del beneficio por la licencia
médica N°31 (21/09/2015 al 05/10/2015) consideró los meses de junio, julio y agosto
de 2015, con remuneraciones imponibles, de $1.689.063, $1.695.396 y $1.695.396 respectivamente,
que descontadas las cotizaciones previsionales e impuesto da un total neto de $4.048.740,
que dividido por 90 días, se obtiene un subsidio diario correcto, de $44.986.
Que, en relación a las cotizaciones para pensión y salud, la Subcomisión Sur citada
las calculó correctamente sobre la remuneración imponible de $1.695.396, correspondiente
al mes de agosto, mes anterior al inicio de la licencia.
c) Que, con el subsidio diario correcto, de $44.986 se debe seguir aplicando por las
licencias médicas continuadas, desde la N° 64-9 (06/10/2015 al 19/10/2015) hasta la
N° 94-6 (01/02/2016 al 05/02/2016).
d) Que, la Subcomisión Sur COMPIN R.M. determinó el beneficio por las licencias médicas
continuadas desde la N° 13 (01/03/2016 al 30/03/2016) hasta la N° 2-49234143 (27/10/2016
al 25/11/2016), considerando lo siguiente:
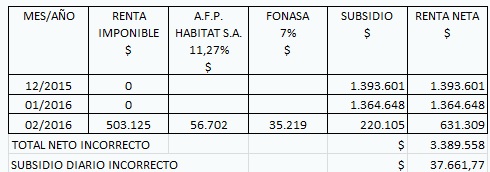
Que, para el cálculo del beneficio, lo correcto es:
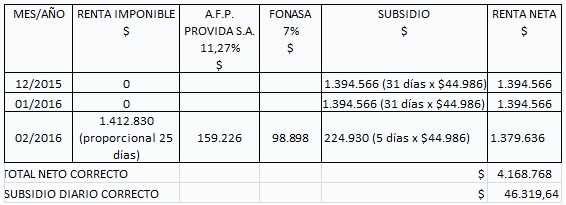
Que, respecto del cálculo de las cotizaciones para pensión y salud, la Subcomisión señalada las determinó erróneamente sobre $1.695.396, debiendo haberlas calculado sobre $1.412.830, sin amplificar porque el beneficiario percibió además subsidio.
e) Que, la Subcomisión Sur citada calculó el subsidio por incapacidad laboral por las licencias médicas continuadas, desde la N° 44 (27/11/2016 al 26/12/2016) a la N° 82 (14/01/2019 al 14/03/2019), considerando lo siguiente:
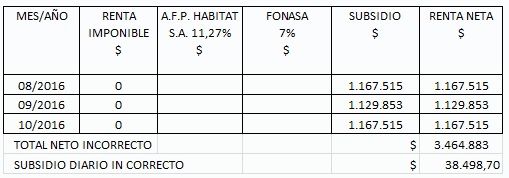
Que, para la determinación del subsidio por incapacidad laboral, lo correcto es:
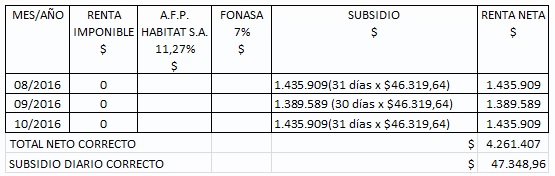
Que, para el cálculo de las cotizaciones previsionales, la Subcomisión, las efectuó
sobre $1.695.396, debiendo determinarlas sobre $1.300.000, que es la remuneración
imponible estipulada en el contrato de trabajo tenido a la vista, ya que en el mes
anterior al inicio de la licencia percibió solo subsidio.
f) Que, finalmente la Subcomisión en comento deberá proceder a reajustar los subsidios
por incapacidad laboral del interesado, por los períodos del 27 de noviembre de 2016
al 27 de noviembre de 2017 y del 27 de noviembre de 2017 al 27 de noviembre de 2018,
según lo estipulado en el artículo 18 del D.F.L. N°44, de 1978, del Ministerio del
Trabajo y Previsión Social. Igualmente se deben reajustar las cotizaciones para pensión
y salud, según lo señalado en el inciso segundo del artículo 22 del referido D.F.L.
N° 44.
Resuelvo:
Instrúyese a la Subcomisión reliquidar el beneficio y las cotizaciones para pensión
y salud del interesado, reajustando debidamente, de acuerdo a lo observado por esta
Superintendencia en los considerandos de las letras d), e) y f).
ANÓTESE, NOTIFÍQUESE, REGÍSTRESE Y ARCHÍVESE
POR ORDEN DEL SUPERINTENDENTE
| Título | Detalle |
|---|---|
| Ley 16.395 | Ley 16.395 |
| Artículo 18 | DFL 44 de 1978 Mintrab, artículo 18 |
| Artículo 22 | DFL 44 de 1978 Mintrab, artículo 22 |
